STJ mantém taxa que financia atividades da Suframa
Decisão definitiva confirma legalidade da cobrança usada para custear serviços da autarquia e amplia a segurança jurídica das operações da Zona Franca de Manaus
Uma decisão definitiva do Superior Tribunal de Justiça (STJ) trouxe maior segurança jurídica à Superintendência da Zona Franca de Manaus (Suframa), responsável pela administração dos incentivos fiscais que sustentam o principal modelo econômico do Amazonas. A Corte reconheceu a legalidade da Taxa de Controle de Incentivos Fiscais (TCIF), uma das fontes de recursos utilizadas para manter as atividades da autarquia federal.
O acórdão transitou em julgado em 14 de outubro de 2026, encerrando a possibilidade de novos recursos naquele processo. A confirmação foi destacada pela Suframa nesta terça-feira (17), por representar uma garantia importante para a continuidade de suas operações administrativas e de fiscalização.
Instituída pela Lei nº 13.451, de 2017, a TCIF é cobrada em atividades relacionadas ao controle dos incentivos fiscais concedidos às empresas que operam nas áreas administradas pela Suframa.
Na prática, a taxa ajuda a financiar a estrutura necessária para acompanhar operações comerciais e industriais, fiscalizar a utilização dos benefícios fiscais e manter os serviços prestados pela instituição.
Por que a decisão é importante?
A manutenção da TCIF tem impacto direto sobre o funcionamento da Suframa. Os valores arrecadados são utilizados no custeio de despesas administrativas, incluindo pagamento de pessoal, fornecedores, equipamentos e materiais necessários às atividades da autarquia.
A decisão do STJ reduz a insegurança jurídica sobre a cobrança e permite maior previsibilidade para o planejamento financeiro da instituição.
Para a Zona Franca de Manaus, a estabilidade das regras é um elemento relevante, especialmente porque o modelo depende de uma estrutura de acompanhamento e fiscalização dos incentivos fiscais que beneficiam as empresas instaladas na região.
O reconhecimento judicial, entretanto, não representa a criação de um novo incentivo fiscal nem a ampliação automática dos benefícios existentes. Trata-se da validação de uma cobrança destinada ao financiamento das atividades de controle exercidas pela Suframa.
Disputa antiga trouxe prejuízos
A discussão sobre a legalidade das taxas cobradas pela autarquia não é recente.
Antes da TCIF, a Suframa enfrentou questionamentos judiciais relacionados à antiga Taxa de Serviços Administrativos (TSA), cuja cobrança foi considerada irregular, provocando disputas sobre a restituição de valores pagos pelas empresas.
O histórico tornou a definição das regras de arrecadação uma questão sensível para o funcionamento da instituição.
A TCIF foi criada posteriormente, por legislação federal específica, com critérios destinados a vincular a cobrança às atividades de fiscalização e controle dos incentivos.
Ao reconhecer sua legalidade, o STJ considerou válida a utilização da taxa para custear essas atividades, afastando, no processo analisado, os argumentos contrários à sua cobrança.
Segurança para planejar o futuro
Para o superintendente da Suframa, Leopoldo Montenegro, a decisão fortalece as condições institucionais necessárias à administração da Zona Franca de Manaus.
“O STJ reconheceu a legalidade da cobrança e a adequação entre os valores exigidos e o custo das atividades da Suframa”, afirmou.
Montenegro também relacionou o resultado judicial ao cenário de manutenção dos incentivos fiscais da Zona Franca até 2073 e às mudanças decorrentes da Reforma Tributária.
Segundo ele, a combinação desses fatores amplia a confiança da instituição na continuidade do modelo e nas perspectivas de desenvolvimento da Amazônia.
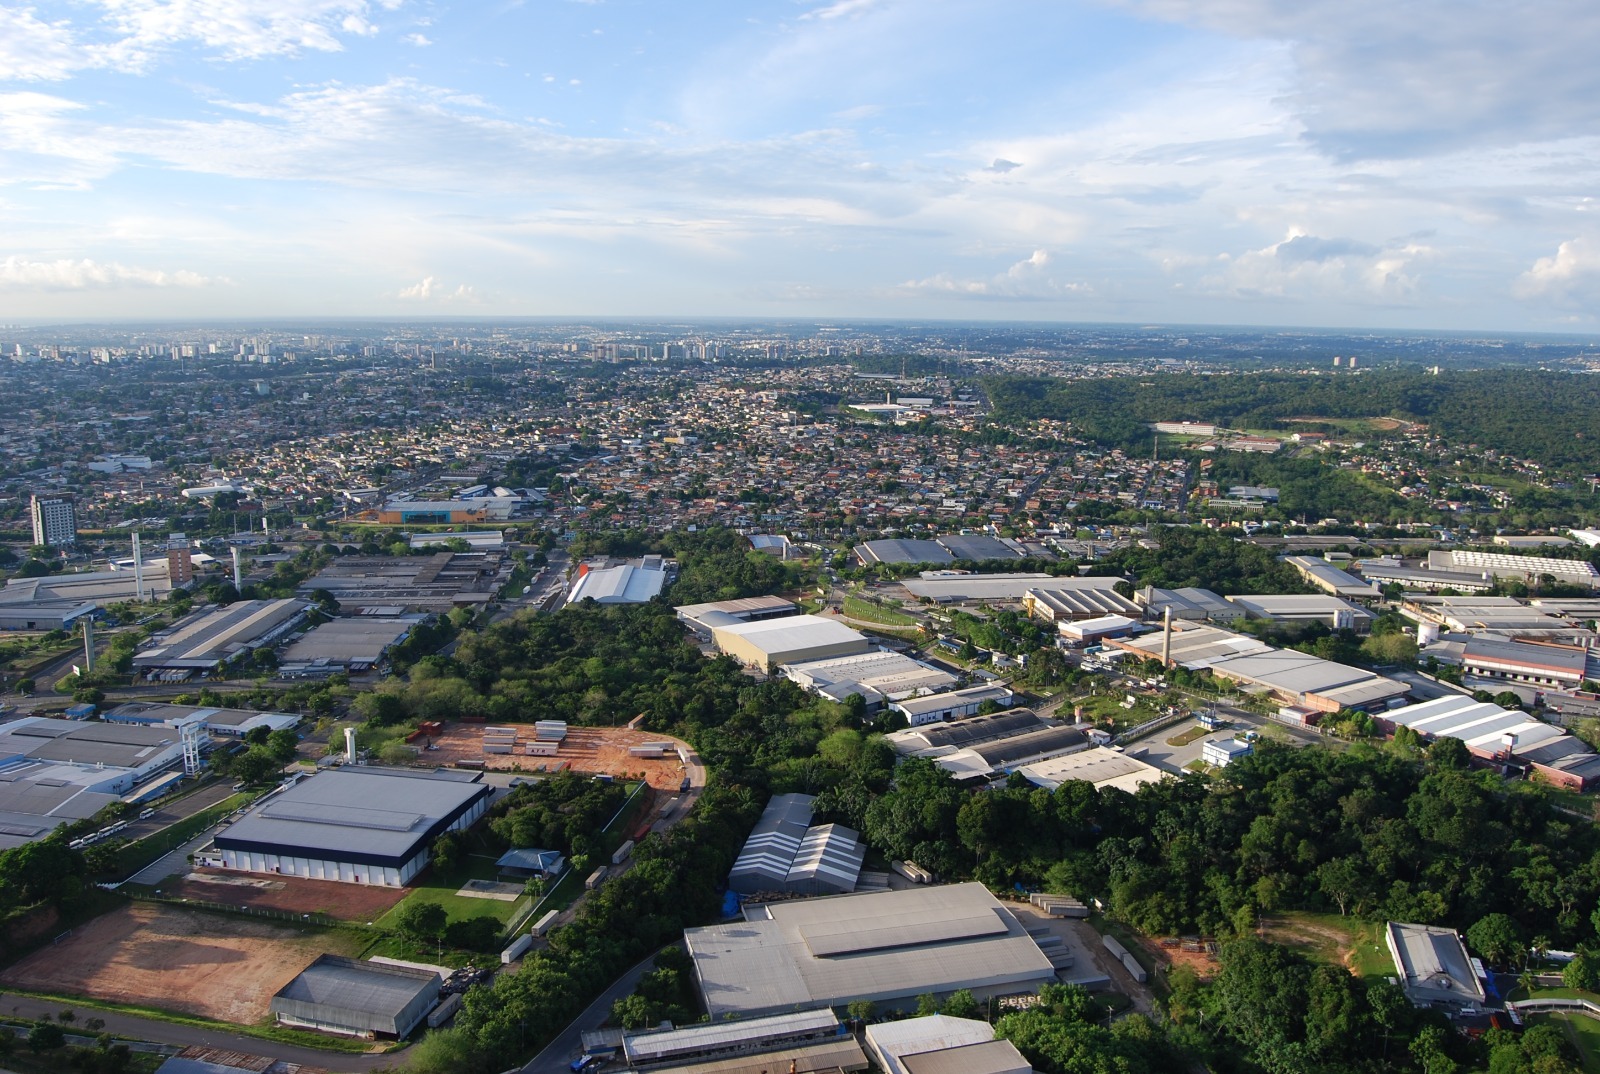
A Zona Franca de Manaus é um dos principais instrumentos de política econômica da região, com influência sobre a atividade industrial, o emprego, a arrecadação e as cadeias de fornecedores.
Nesse contexto, a decisão do STJ não elimina os desafios enfrentados pelo modelo, como os custos logísticos e a necessidade de ampliar a competitividade industrial. Mas representa um avanço na definição das condições jurídicas para o funcionamento da autarquia responsável por sua administração.
Com a cobrança respaldada pela decisão judicial definitiva, a Suframa ganha maior previsibilidade para manter suas atividades de fiscalização e apoio ao desenvolvimento regional.